El Estado Real de la Tokenización: Expertos Reaccionan al Problema de Liquidez del Mercado RWA
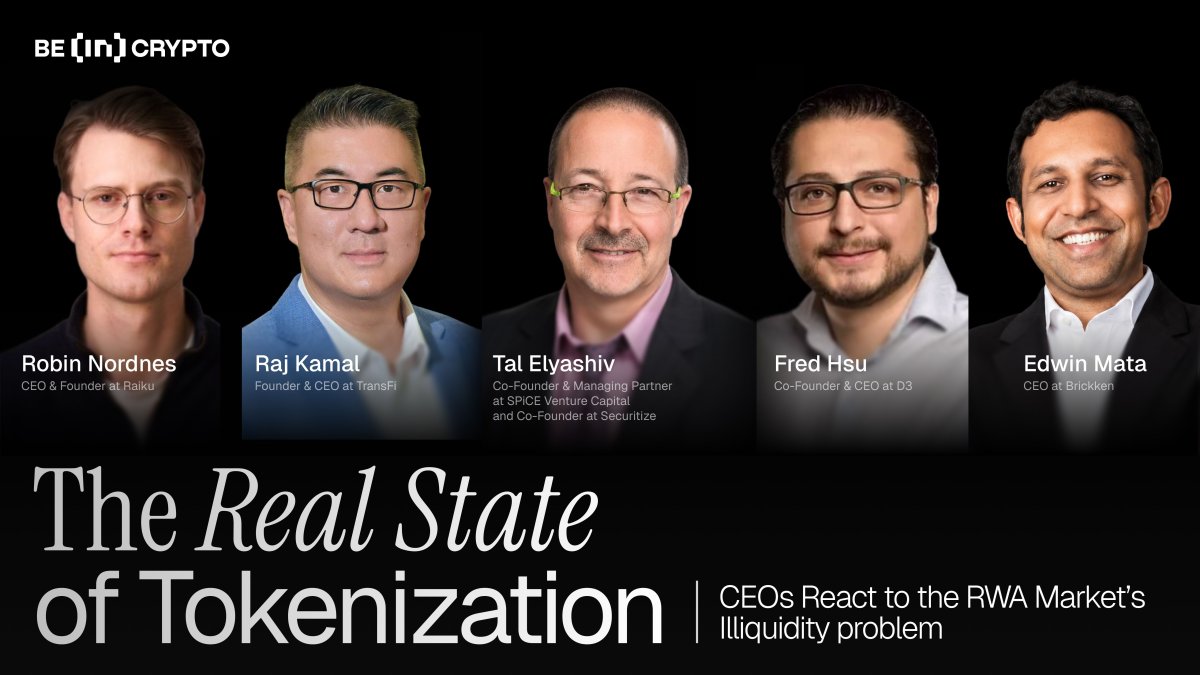
Un nuevo informe de BeInCrypto Intelligence, elaborado con datos de mercado de RWA.xyz y comentarios del Consejo de Expertos de BeInCrypto, rastrea aproximadamente $60 mil millones en activos del mundo real tokenizados a través de más de 7,000 productos y 12 clases de activos.
Los hallazgos muestran un mercado que está creciendo, pero aún es estrecho.
- Solo 62 activos representan el 88% del valor total.Cinco productos representan aproximadamente la mitad del mercado: Figure HELOC, Circle USYC, Tether Gold, BlackRock BUIDL y Justoken JMWH.
- La brecha de actividad es igualmente marcada.De 1,289 activos tokenizados valorados en más de $100,000, 910 activos por un valor de $32.9 mil millones mostraron cero transferencias semanales.
- El acceso también es limitado.El informe encontró que el 97% del mercado está fuera del alcance del comercio minorista en EE. UU. Solo alrededor de $1.7 mil millones son legalmente accesibles para los inversores minoristas en EE. UU.
Mientras tanto, las acciones tokenizadas están creciendo rápidamente en número de productos, pero el informe encontró que el 59% de los tokens de acciones proporcionan exposición al precio sintético en lugar de la propiedad real de las acciones subyacentes.
Estos hallazgos plantean una pregunta directa: ¿está la tokenización fallando en ofrecer liquidez, o el mercado aún se encuentra en una fase temprana de infraestructura?
BeInCrypto pidió a cinco ejecutivos de la industria que respondieran a los hallazgos del informe.
Securitize: La Primera Fase Nunca Se Trató de Comercio Público
Tal Elyashiv, Co-Fundador y Socio Gerente de SPiCE Venture Capital y Co-Fundador de Securitize, dijo que el hallazgo del informe sobre acciones tokenizadas apunta a un verdadero problema estructural.
“Mi postura sobre lo que el informe muestra acerca de la tokenización de acciones/equidad es que esta tokenización necesita estar en la fuente. La tokenización que no incluye la propiedad total es problemática en el mejor de los casos, y completamente errónea en mi humilde opinión. Esto es exactamente lo que Securitize está haciendo.”
Elyashiv también argumentó que la baja actividad de transferencia no debería interpretarse como un fracaso en todos los casos. Muchos de los primeros productos tokenizados fueron diseñados para emisión institucional, cumplimiento y liquidación, en lugar de comercio secundario público.
“Muchos de los primeros activos tokenizados fueron fondos (fondos de capital de riesgo, fondos privados). La tokenización en estos casos no se realizó para facilitar el comercio minorista/público, sino para mejorar la infraestructura de emisión institucional, cumplimiento y liquidación. BUIDL, por ejemplo, fue creado para casos de uso institucional de TradFi y DeFi (y esto es lo que sirve)”
Esa visión coincide con una de las distinciones centrales del informe. Algunos activos son Distribuidos y pueden moverse a través de rieles de blockchain públicos. Otros son Representados, utilizando blockchain principalmente como un registro digital de una posición fuera de la cadena.
Para Elyashiv, esa primera etapa tenía que demostrar resiliencia antes de que los activos tokenizados pudieran pasar a una distribución más amplia.
“La etapa anterior necesitaba tener éxito y mostrar resiliencia, así como claridad regulatoria, antes de pasar a la etapa de negociación pública. Pero estamos entrando en esa fase.”
Raiku: La actividad depende de una ejecución predecible
Robin Nordnes, CEO y fundador de Raiku, dijo que los datos de inactividad apuntan a un problema de infraestructura más profundo.
El informe encontró que más de la mitad del valor de mercado tokenizado no mostró actividad de transferencia semanal. Nordnes dijo que esto no se trata principalmente de la calidad del activo o de la regulación. Dijo que las instituciones necesitan una ejecución predecible antes de gestionar activamente capital en la cadena.
“El hallazgo de inactividad no me sorprende, y no creo que sea principalmente una historia regulatoria o una historia de calidad de activos”, afirma Nordnes. “Lo que escuchamos consistentemente de los asignadores institucionales es que no gestionarán activamente capital en la cadena hasta que puedan responder con confianza a dos preguntas: ¿se ejecutará mi transacción y cuándo... Para la tenencia pasiva eso es tolerable. Para el comercio activo, la gestión de colaterales o el reequilibrio intradía, no lo es.”
Ese problema se vuelve más importante si los activos tokenizados se utilizan para comercio activo, gestión de colaterales o operaciones diarias de fondos. En esos entornos, la incertidumbre en torno al tiempo de liquidación puede afectar los márgenes, los buffers de liquidez y las decisiones de cartera.
“La tarifa de transacción es en realidad la parte más pequeña del problema”, explica Nordnes. “El mayor costo de la incertidumbre en la ejecución es todo lo que la rodea: los márgenes más amplios que necesitas manejar si no puedes garantizar el tiempo, los buffers de liquidez que mantienes porque podrías no ejecutar cuando lo necesitas, las posiciones que simplemente no tomas porque la incertidumbre hace que la operación no se pueda modelar.”
D3: Los Puntos Débiles Muestran De Dónde Puede Provenir el Crecimiento
El informe encontró que solo una de las 12 clases de activos ha alcanzado la madurez de grado de producción: la deuda del Tesoro de EE. UU.
Fred Hsu, cofundador y CEO de D3, dijo que ese hallazgo no debe leerse solo como una debilidad. En cambio, dijo que muestra dónde la tokenización puede tener más espacio para crear valor.
“Solo los tesoros han alcanzado el grado de producción hasta ahora, y casi todas las demás clases siguen siendo concentradas o experimentales. Eso parece una debilidad, pero en realidad es un mapa de dónde está el valor. Las clases que nunca maduraron son los mercados fragmentados e ilíquidos que las finanzas tradicionales nunca valoraron bien, porque rastrear la propiedad y mover valor costaba demasiado. El activo siempre fue real, lo que faltaba era una forma de alcanzarlo. La infraestructura que finalmente llega a esos mercados es lo que decide de dónde proviene la próxima fase de crecimiento”, dijo Hsu a BeInCrypto.
Los bonos del Tesoro son más fáciles de tokenizar porque la clase de activos es líquida, familiar y más fácil de evaluar para las instituciones. Los activos más complejos, incluidos el crédito privado, las materias primas, los bienes raíces y las acciones tokenizadas, aún enfrentan barreras legales, operativas y de distribución.
TransFi: Las stablecoins muestran dónde la tokenización ya funciona
Raj Kamal, fundador y CEO de TransFi, dijo que los hallazgos del informe deben considerarse junto con las stablecoins, que el informe excluye de su cifra central de $60 mil millones del mercado de RWA.
Kamal argumentó que las stablecoins siguen siendo el ejemplo más claro de la tokenización que resuelve problemas del mundo real a gran escala.
“En mi opinión, la verdadera tokenización de RWA que está resolviendo problemas del mundo real son las stablecoins. Donde hay una tokenización de un activo del mundo real – el dólar estadounidense. A través de USDC y USDT, miles de millones de dólares en stablecoins están haciendo remesas, flujos B2B, pagos de nómina y de freelancers, pagos de comercio electrónico, flujos de tesorería corporativa y flujos de divisas, y muchos otros pagos más rápidos, más fáciles, más predecibles y más baratos.”
Ese argumento no borra la brecha de liquidez en los valores y fondos tokenizados. Pero muestra que la tokenización puede funcionar cuando el producto resuelve un problema claro de flujo de trabajo.
Kamal dijo que la próxima ola de adopción puede venir de pagos y casos de uso corporativos, donde las stablecoins ya tienen una fuerte demanda.
“Y los puntos de prueba provienen de un número cada vez mayor de grandes instituciones tradicionales que buscan entrar en la emisión de stablecoins, Western Union, PayPal, bancos y otros. Y la realidad es que apenas estamos arañando la superficie de los pagos tradicionales de varios billones de dólares que probablemente se trasladarán a stablecoins. Deberíamos celebrar este claro cambio de juego en los pagos globales como prueba de que los RWAs están funcionando”, señala Kamal.
Brickken: El mercado aún está construyendo la capa de acceso
Edwin Mata, CEO de Brickken, dijo que los números del informe reflejan un mercado que aún está en las primeras etapas de adopción institucional.
Dijo que la primera fase de la tokenización se centró en la confianza, la preparación regulatoria y la infraestructura conforme. La próxima fase dependerá de si los activos tokenizados se vuelven más fáciles de acceder y usar.
“Estos números tienen sentido y reflejan el estado actual del mercado, la tokenización aún está en las primeras etapas de adopción institucional y así es como se suponía que debía ser. La primera fase siempre se trató de confianza: demostrar que la tecnología funciona, cumplir con las normas regulatorias, establecer una infraestructura conforme. En esencia, ese trabajo preliminar no es tiempo perdido, sino más bien la base sobre la cual se construirá todo lo demás.”
Mata comparó el camino por delante con las stablecoins. En su opinión, los activos tokenizados crecerán cuando resuelvan problemas comerciales prácticos, no simplemente porque existan en la cadena.
Dijo que los ganadores serán las plataformas que hagan que los activos tokenizados sean descubribles, interoperables y utilizables en flujos de trabajo reales.
“Los mercados tokenizados se dirigen en la misma dirección, a medida que la regulación se aclara (la Ley de Claridad o MiCA en Europa es un buen ejemplo) y la infraestructura madura, los ganadores serán, en última instancia, quienes construyan la capa de acceso: descubrimiento, capas de interoperabilidad, la infraestructura que convierte un activo tokenizado de un registro estático en algo en lo que las empresas e instituciones realmente puedan confiar y construir.”
La conclusión: La tokenización tiene valor, pero aún no profundidad
El informe no muestra que la tokenización esté muerta. Muestra que el mercado aún está en sus primeras etapas.
Los activos existen. Las principales instituciones están involucradas. Las tesorerías han alcanzado una madurez de calidad de producción. Pero gran parte del mercado sigue concentrado, restringido o inactivo en la cadena.
Eso hace que la próxima fase sea clara. La tokenización no escalará solo mediante la acuñación de más activos. Necesita mejor liquidación, cumplimiento, distribución, ejecución y acceso.
La primera fase demostró que el valor real puede ser representado en la cadena. La próxima fase determinará si esos activos pueden convertirse en mercados financieros activos.
Lee el informe completo de BeInCrypto Intelligence aquí.
Fuente: BeInCrypto