$544. Ese es el retiro promedio en los canales de criptomonedas minoristas argentinos como Lemon Wallet. La transferencia mediana está entre $150 y $270—más cerca del dinero del alquiler que de un cambio de cartera.
Esa cifra cambia la imagen familiar de la fuga de capitales. El dinero que antes se movía al extranjero a través de banqueros privados y cuentas complejas. A lo largo de América Latina, los trabajadores y las pequeñas empresas ahora pueden hacerlo desde un teléfono.
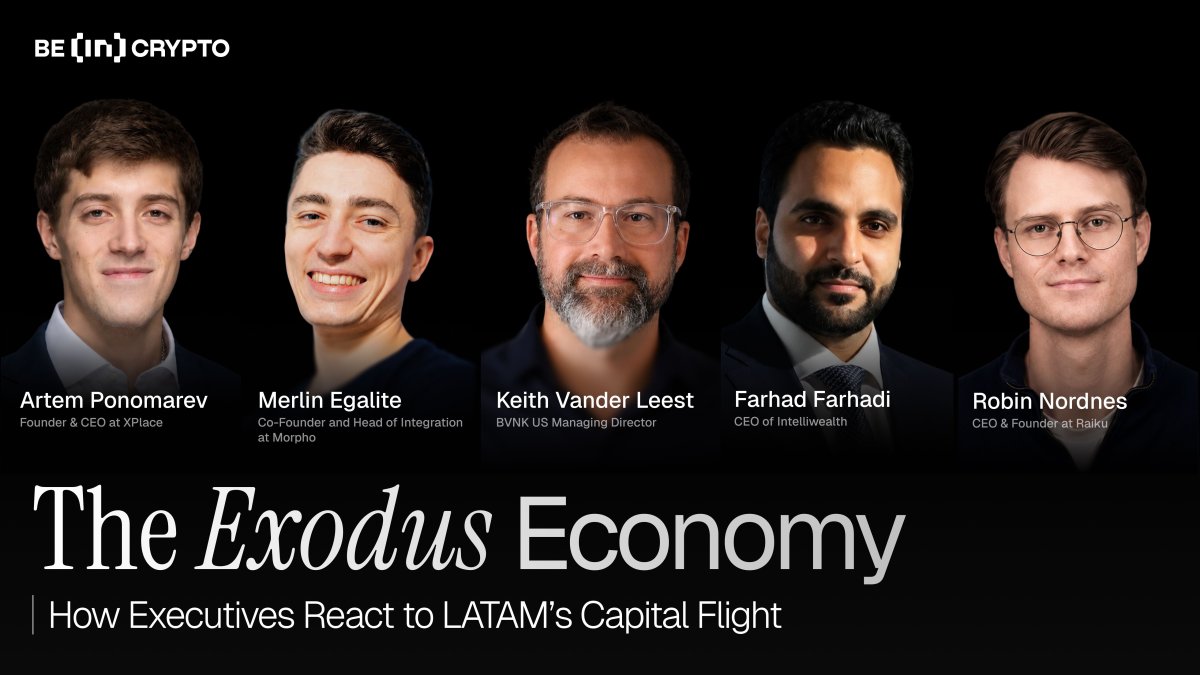
El informe de 23 páginas de BeInCrypto Intelligence, La Economía del Éxodo, trazó seis rutas que el dinero toma fuera de la región y auditó 12 productos comercializados como cuentas en dólares. Compartimos los hallazgos con cinco ejecutivos de la industria. Sus respuestas apuntan a una pregunta difícil: una vez que los dólares digitales eliminan la fricción de salir, ¿qué podría persuadir a ese dinero para que regrese?
Los ahorradores están pagando por una salida
Brasil muestra por qué los retornos por sí solos no pueden explicar el movimiento. El informe establece los ahorros locales y los dólares a un valor inicial de 100 en 2016.
La tasa de referencia CDI de Brasil, que genera dinero, creció a aproximadamente 150 en la siguiente década, mientras que los dólares mantenidos sin rendimiento terminaron en 99. Sin embargo, la riqueza offshore declarada por los brasileños alcanzó un estimado de $654 mil millones en 2024.
Argentina muestra el riesgo que intentaban evitar. El mismo cálculo de ahorros locales terminó en 44. Desde la línea de partida en 2016, nadie sabía qué país entregaría qué resultado.
“Lo llamaría una prima de seguro en lugar de una prima de miedo. Lo que esos ahorradores compraron no fue retorno, fue convertibilidad y opcionalidad jurisdiccional. Un depósito a diez años devolvió 150 en Brasil y 44 en Argentina, y nadie en 2016 sabía en qué columna estaban.”Farhad Farhadi, CEO de Intelliwealth.
Ese seguro se vuelve más difícil de contrarrestar para los gobiernos cuando mover dinero toma segundos. Robin Nordnes, fundador y CEO de Raiku, argumenta que la estabilización económica no revierte inmediatamente los hábitos formados a través de crisis repetidas.
“La fricción solía hacer mucho trabajo silencioso de retención. Si mover ahorros al extranjero requería un banquero privado y un billete de avión, la mayoría de la gente no se molestaba. Quita esa fricción y quedarse en casa deja de ser la opción predeterminada. Argentina fijó el precio, pero no ha fijado la memoria. Las políticas se mueven en meses, y los hábitos se mueven en décadas,”Robin Nordnes, Fundador y CEO de Raiku
Una inflación más baja puede reparar una moneda más rápido de lo que repara la confianza pública. El acceso móvil facilita actuar sobre la antigua memoria.
Una etiqueta de dólar aún puede ocultar riesgo
Los dólares digitales hacen que la salida sea más barata, aunque el intercambio rara vez es uno a uno. La investigación citada por Farhadi encontró que los flujos de stablecoin a menudo evitan los controles de capital, mientras que la prima pagada por esos dólares tiende a aumentar en economías de alta inflación.
De los 12 productos de cuentas en dólares auditados por BeInCrypto, solo dos colocaron los saldos de los clientes en depósitos bancarios asegurados en EE. UU. Cinco dependieron directamente de stablecoins, y 10 no pasaron la prueba básica de auto-verificación del informe.
Esto deja a los ahorradores intercambiando riesgos domésticos familiares por preguntas menos visibles sobre el emisor, el custodio, la reclamación legal y las reservas. Un signo de dólar dentro de una aplicación no responde a esas preguntas.
El Dinero Sigue Moviéndose
El informe también encontró que más del 99% del volumen retirado se movió en un plazo de 30 días. Estos dólares digitales cubren nómina, facturas, liquidación de proveedores y gastos diarios. Funcionan como rieles en lugar de bóvedas.
Keith Vander Leest, director general de EE. UU. en BVNK, dice que la velocidad de las transacciones hace visible esa distinción.
“Si miras la oferta global de stablecoins en relación con su volumen, y luego lo comparas con el fiat, el PIB global y la oferta monetaria M1, puedes comparar esas dos proporciones y hablar sobre la velocidad del dinero. Y la velocidad de los dólares en cadena es, dependiendo de las métricas exactas, alrededor de cien veces más rápida,”Keith Vander Leest, Director General de EE. UU. en BVNK
Las empresas enfrentan entonces un segundo problema: cómo ganar con dólares digitales sin hacer que el flujo de efectivo sea impredecible. La mayoría del crédito en cadena paga tasas variables, lo que dificulta que un gerente financiero planifique.
“La pieza que faltaba para que las instituciones adoptaran completamente la infraestructura en cadena era la previsibilidad, porque los mercados de crédito funcionaban casi en su totalidad con tasas variables. Cuando el rendimiento fluctúa, no puedes planificar el flujo de efectivo en torno a ello, lo que lleva a las empresas a dejar los dólares digitales inactivos,”Merlin Egalite, Co-Fundador de Morpho
Los hogares enfrentan un problema de liquidez más severo. Su protección puede estar en dólares, mientras que el alquiler y los alimentos siguen siendo pagaderos en moneda local.
Artem Ponomarev, fundador y CEO de XPlace, ve el préstamo colateralizado como una forma de acceder a efectivo sin vender repetidamente esas reservas. Advierte que un préstamo mal diseñado podría borrar los ahorros que se pretendía preservar.
“Cuando los fondos prestados cubren los gastos básicos de vida, los productos deben priorizar la protección ante pérdidas sobre el apalancamiento. Las plataformas requieren límites claros de LTV, monitoreo de colaterales en tiempo real y términos de liquidación conservadores para evitar que las caídas volátiles eliminen ahorros esenciales,”Artem Ponomarev, Fundador y CEO de XPlace
La advertencia es importante cuando un retiro típico es de $544. Una liquidación podría quitar el dinero reservado para alimentos o vivienda.
Ahora la casa tiene que recuperar el dinero
Las cinco respuestas describen una competencia financiera que las instituciones locales ya no pueden evitar. Cada mejora en los productos en dólares en el extranjero—desde rendimientos predecibles hasta un crédito más fácil—hace que el dinero mantenido en el extranjero sea más útil y eleva el estándar para traerlo de vuelta a casa.
La estabilidad macroeconómica sigue siendo esencial. Los ahorradores también buscarán tipos de cambio transparentes, propiedad legalmente clara, custodia independiente y prueba de dónde se encuentra su dinero. El informe muestra que muchas aplicaciones offshore aún no cumplen con ese estándar.
Los gobiernos de América Latina alguna vez dependieron en parte de la fricción para mantener el capital dentro de sus fronteras. Esa fricción ha desaparecido en gran medida. Recuperar el dinero dependerá de productos financieros que la gente pueda verificar y de instituciones en las que estén dispuestos a confiar nuevamente.
Fuente: BeInCrypto