Puntos clave
- UK Finance cifró en 221,5 millones de libras las pérdidas por estafas de inversión en 2025, un 40 % más que el año anterior.
- UK Finance afirma que el 66 % de los casos de estafa mediante pagos autorizados (APP) comienza en Internet; Wirex identificó las estafas de inversión en redes sociales como su tipo de fraude más común en el primer semestre de 2026.
- Wirex informó de 238 intervenciones que evitaron posibles pérdidas por estafas de 442.149 libras, y advirtió que las cifras de interceptación no reflejan todos los fraudes que eludieron la detección.
El fraude de inversión en el Reino Unido se desplaza hacia los pagos autorizados
Las estafas de inversión en el Reino Unido se caracterizan cada vez más por la persuasión, en lugar de por la intrusión en cuentas. UK Finance informó de que costaron a las víctimas 221,5 millones de libras en 2025, un aumento del 40 % respecto al año anterior. Las pérdidas totales por fraude se acercaron a los 1.300 millones de libras. Las mismas cifras muestran una divergencia en los métodos de pago: las pérdidas por estafas en las que los clientes autorizaron transferencias aumentaron un 19 %, mientras que el fraude relacionado con pagos realizados sin autorización disminuyó un 5 %.
Este cambio dificulta las intervenciones de los bancos y las empresas de pagos. En una estafa de pago push autorizado, o APP, se engaña al cliente para que apruebe una transferencia, por lo que la instrucción puede parecer legítima cuando llega al proveedor. UK Finance afirma que el 66 % de los casos de estafa mediante pagos autorizados comienza en Internet. Wirex informó de un patrón similar en el primer semestre de 2026, cuando las estafas de inversión en redes sociales fueron su tipo de fraude más común.
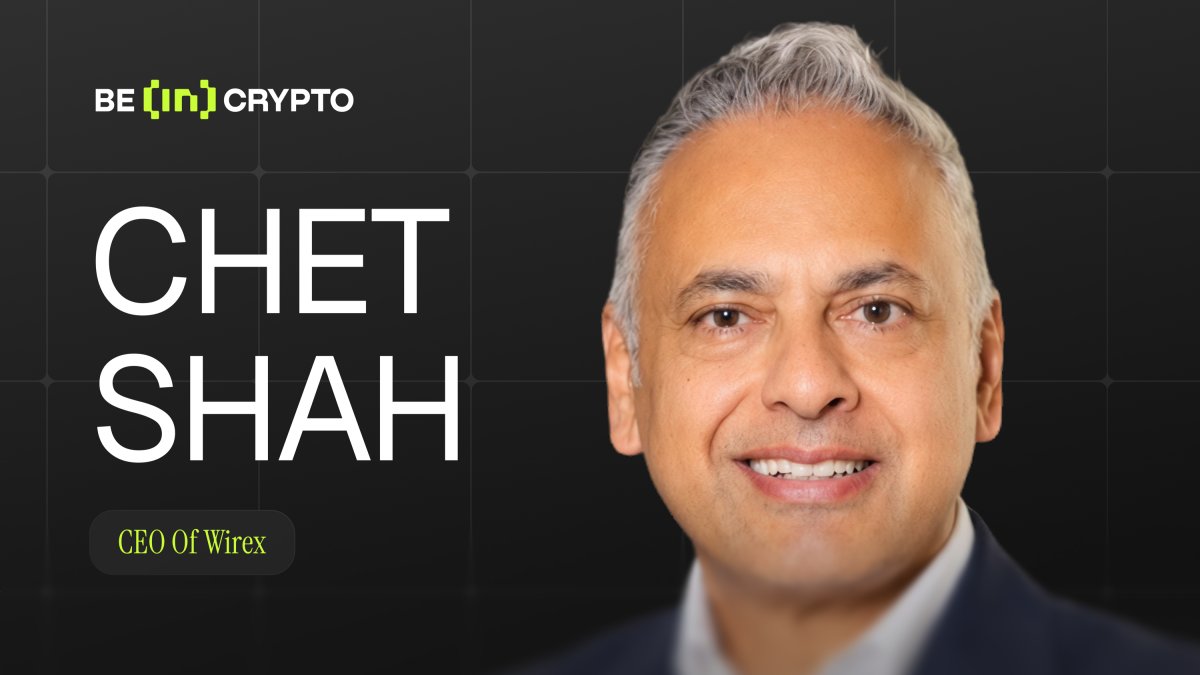
El engaño puede comenzar antes de que se solicite un pago: una oferta de inversión falsa o un impostor que afirma trabajar para un banco pueden generar confianza mediante contactos reiterados. Chet Shah, director ejecutivo de Wirex, dijo que algunos clientes defienden su decisión incluso cuando los equipos antifraude la cuestionan. Las posibles víctimas registradas por la empresa tenían entre 20 y 82 años, mientras que los presuntos estafadores tenían entre 18 y 86, lo que demuestra que los casos no se limitaban a un solo grupo de edad.
Normas de reembolso y obligaciones propuestas para las plataformas
Shah dijo que sospecha que la inteligencia artificial podría ayudar a los delincuentes a probar mensajes y ampliar las estrategias que funcionan, pero Wirex no puede confirmar que esto esté ocurriendo en todos los casos. Esa salvedad importa: el informe describe una posibilidad, no una causa comprobada del aumento de las pérdidas. El problema operativo general queda más claro en el relato de Shah: cuando una víctima ya ha sido convencida por otro medio, un proveedor de pagos puede disponer de poco tiempo y encontrar resistencia al intentar intervenir.
El marco de reembolsos del Reino Unido impone un coste directo a las empresas de pagos cuando los clientes que cumplen los requisitos pierden dinero por estafas de pagos autorizados por el ordenante (APP). Las normas introducidas el 7 de octubre de 2024 cubren las reclamaciones admisibles realizadas a través de Faster Payments y CHAPS, con reembolsos de hasta 85.000 £ por reclamación. Por lo general, las entidades emisora y receptora se reparten ese coste a partes iguales. El mecanismo aborda el pago en sí, aunque el primer contacto con la víctima pudo haberse producido en una red social u otro servicio.
Shah sostiene que las plataformas sociales deberían asumir más responsabilidad cuando en sus servicios aparecen anuncios fraudulentos. Afirma que los proveedores de pagos pueden terminar haciéndose cargo de las consecuencias, aunque la estafa se haya iniciado en otro lugar. Ofcom publicó en julio de 2026 unos borradores de códigos con casi 40 medidas propuestas para combatir la publicidad fraudulenta en redes sociales, motores de búsqueda y plataformas de vídeo. La consulta concluyó el 2 de octubre; se espera una posición definitiva a mediados de 2027, que aún requeriría la aprobación del Parlamento.
Wirex informa de las estafas interceptadas, pero no de su alcance total
El informe de transparencia de Wirex abarca más de siete millones de transacciones por un valor aproximado de 600 millones de libras entre enero y junio de 2026. La empresa afirma que realizó 238 intervenciones que evitaron posibles pérdidas por estafas de 442.149 libras, bloqueó otros 225.000 libras en fondos de presunta procedencia delictiva y presentó 183 informes de actividades sospechosas ante la Agencia Nacional contra el Crimen. Estos resultados, comunicados por la empresa, corresponden a la actividad que detectó y no constituyen un recuento completo de todos los intentos de estafa o las pérdidas.
Esa limitación hace que sea difícil interpretar las cifras como una medida independiente de la eficacia. Wirex afirma que durante ese periodo tuvo 246 reglas de prevención activas en todo momento y que utilizó IA para ayudar a identificar comportamientos sospechosos en grandes conjuntos de datos. Shah describió un caso en el que, mediante el análisis de datos de cuentas y transacciones, se relacionó actividad que al principio parecía regional con operaciones en otros países. Después, la empresa convirtió ese patrón en una regla de detección permanente.
Wirex afirma que son los analistas, y no solo los sistemas automatizados, quienes toman las decisiones finales. La empresa tiene previsto introducir Sentinel, una herramienta asistida por IA para revisar casos de blanqueo de capitales, y Tradecraft, que formará a los analistas mediante escenarios de estafa generados por IA. Se trata de planes, no de resultados ya demostrados en el informe. Las cifras de interceptaciones publicadas por la empresa tampoco indican cuánto fraude pasó inadvertido, por lo que no permiten determinar la proporción total de estafas que sus controles evitaron.
Los controles contra el fraude también deben proteger a los clientes legítimos
Los controles contra el fraude pueden perjudicar a los clientes si un proveedor bloquea la cuenta equivocada o tarda demasiado en actuar ante una estafa real. Shah reconoció que Wirex ha cometido errores, incluso en casos que llegaron al Servicio del Defensor del Pueblo Financiero. Describió ambos aspectos del riesgo: un bloqueo tardío puede hacer que se pierdan los fondos, mientras que bloquear a un cliente legítimo puede causarle graves dificultades, sobre todo si ya se encuentra en una situación vulnerable.
La empresa afirma que aprendió que resolver rápidamente un bloqueo y explicar lo que está ocurriendo son tan importantes como la precisión de la decisión inicial. Wirex informó de que las reclamaciones cayeron un 42 % y las derivaciones al Defensor del Pueblo, un 67 % en el primer semestre de 2026, en comparación con el segundo semestre de 2025. Esas cifras son de la empresa y no borran los casos individuales ni demuestran, por sí solas, por qué cambiaron esos indicadores. Sí indican que el trato a los clientes forma parte del problema de los controles contra el fraude.
Shah afirma que Wirex quiere evaluar los controles según lo que les ocurre a los clientes, no solo según si los procedimientos documentados superan una auditoría. Los informes de actividad sospechosa disminuyeron una cuarta parte en el primer semestre, y dijo que el objetivo es que los informes sean más útiles para los investigadores y, al mismo tiempo, reducir el tiempo necesario para convertir un nuevo patrón en una regla de detección. También espera que los £442,149 en posibles pérdidas interceptadas acaben disminuyendo porque menos estafas llegan a las empresas de pago, no porque su capacidad de detección se debilite.
Fuente: BeInCrypto