Puntos clave
- Costa considera que Bitcoin está muy infravalorado y afirma que algunos de sus antiguos partidarios están renunciando a él.
- Espera que Bitcoin y la plata registren movimientos bruscos cuando termine el ciclo de subidas de tasas de la Fed.
- Prefiere la plata y las acciones mineras, aunque el resumen disponible no aporta pruebas detalladas que respalden sus pronósticos.
La tesis de Costa sobre Bitcoin y su contexto macroeconómico
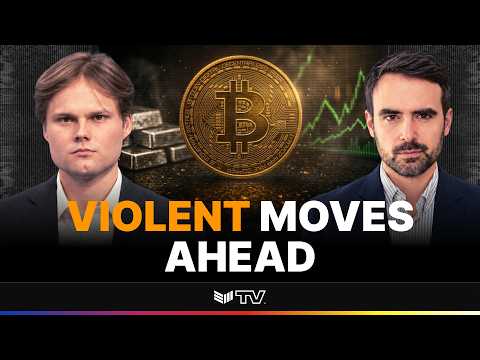
Tavi Costa, fundador y director ejecutivo de Azuria Capital, presenta Bitcoin como un activo muy infravalorado y espera lo que él denomina movimientos violentos tanto en Bitcoin como en la plata, a medida que llega a su fin el ciclo de subidas de tasas de la Reserva Federal. Estas son sus opiniones sobre el mercado, no resultados confirmados. El resumen de la entrevista identifica la afirmación central, pero no incluye un modelo de valoración, un precio objetivo, un plazo ni cálculos que permitan a los lectores comprobar cómo llega a esa conclusión.
El argumento de Costa se basa en dos fuerzas que, según cree, influirán en la próxima década: un dólar estadounidense más débil y rendimientos reprimidos. El resumen vincula esas expectativas con una inflación persistente y lo que caracteriza como un gasto público fuera de control. No ofrece pronósticos numéricos sobre la inflación, los rendimientos, el gasto ni el dólar, ni explica cómo evolucionarían esas fuerzas. Por tanto, el argumento macroeconómico constituye el marco que orienta sus preferencias de activos, no un pronóstico cuantificado en el material disponible.
La entrevista también describe la opinión de Costa de que muchos antiguos partidarios de Bitcoin están abandonando este activo. Esa observación se presenta como parte del argumento de que está infravalorado, pero el resumen no aporta ninguna medida del sentimiento de los inversores, pruebas de ventas ni información sobre quiénes son esos antiguos partidarios. Es importante mantener clara la distinción: el desencanto percibido forma parte de la tesis de Costa, pero no demuestra que Bitcoin haya alcanzado un valor determinado ni que el sentimiento vaya a cambiar.
Por qué relaciona Bitcoin con la plata
Costa relaciona Bitcoin y la plata con la posibilidad de un cambio al final del ciclo de subidas de tasas de la Fed. Espera que ambos experimenten movimientos bruscos, pero el resumen no especifica si se refiere a una subida, a una caída seguida de un rebote o a volatilidad en cualquier dirección. Tampoco indica cuándo terminaría el ciclo. La comparación ayuda a entender su posicionamiento, pero no debe confundirse con una predicción precisa sobre el momento ni con una garantía de que ambos activos tendrán un comportamiento similar.
En el argumento expuesto en la entrevista, los dos activos cumplen funciones distintas: Bitcoin es el activo que Costa considera muy infravalorado, mientras que la plata y las acciones de empresas mineras son sus operaciones favoritas en activos tangibles. El título de un capítulo describe la plata y Bitcoin como activos en posiciones muy similares, pero el resumen proporcionado no detalla la comparación. Por lo tanto, permite afirmar que ve un paralelismo, no que su oferta, uso o comportamiento en el mercado sean idénticos.
Un capítulo sobre el oro describe una caída del 30 % en el contexto de lo que denomina un mercado alcista secular. El resumen no ofrece fechas, series de precios ni una definición del período, por lo que no es posible situar la cifra en contexto de forma independiente a partir del material proporcionado. Su relevancia es que el análisis de Costa parece distinguir una corrección considerable de una perspectiva a más largo plazo sobre el oro. Ese enfoque no demuestra que el mismo patrón tenga que darse en Bitcoin o en la plata.
Acciones mineras, oferta y demanda industrial
La preferencia de Costa por las acciones mineras se presenta como una operación macroeconómica, con un capítulo que pregunta explícitamente por qué parecen ofrecer un arbitraje macroeconómico. Esa es una caracterización de su argumento, no una prueba de que las acciones ofrezcan rendimientos sin riesgo o mecánicamente seguros. El esquema no identifica empresas específicas, medidas de valoración ni supuestos operativos. Los lectores pueden deducir que, a su juicio, las mineras son una forma de expresar una opinión sobre los activos tangibles, mientras que faltan los detalles necesarios para evaluar esa opinión.
El esquema también señala un free float reducido y una cartera de mineras de plata del 65 %. No aclara qué mide el porcentaje, a qué cartera o grupo se refiere ni cómo se define que el free float sea reducido. Estos detalles importan porque la exposición concentrada y la disponibilidad limitada de acciones tendrían implicaciones distintas según el contexto. La conclusión que sí puede sostenerse es más acotada: la exposición de Costa incluye estos temas como parte del argumento a favor de las acciones mineras, pero la información principal no permite determinar su escala ni sus efectos.
La demanda industrial es otro elemento de la discusión sobre los metales. El título de un capítulo sostiene que no hay revolución de la IA sin metales, vinculando el tema tecnológico con las necesidades de materiales; el esquema no especifica qué metales, cantidades o proyectos están implicados. También descarta que el oro fabricado en laboratorio represente una amenaza para el suministro de metales y afirma que no se puede crear sin más una mina de plata de alta ley. Estas ideas se presentan como argumentos de Costa, sin datos de producción que las respalden en el material proporcionado.
Lo que las perspectivas dejan sin resolver
Este enfoque sobre la oferta ayuda a explicar por qué Costa prefiere la plata y las acciones mineras a una posición amplia e indiferenciada en activos tangibles. Al parecer, se centra en la dificultad de desarrollar yacimientos de plata de alta ley y en las limitaciones de alternativas como el oro fabricado en laboratorio, además de la posible demanda derivada de actividades relacionadas con la IA. Sin embargo, el esquema no ofrece plazos para el desarrollo de minas, comparaciones de costos ni previsiones de demanda. Indica los fundamentos que Costa expone, pero no especifica las pruebas ni los supuestos necesarios para evaluarlos en profundidad.
El esquema de la entrevista incluye un análisis de Brasil tras la reelección de Lula y un tema sobre materias primas. No ofrece detalles sobre políticas, materias primas específicas, exposición de empresas ni el mecanismo que vincula el contexto político brasileño con las ideas de inversión de Costa. El tema muestra que su conversación va más allá de las condiciones monetarias de EE. UU. y abarca mercados productores de materias primas, pero no permite sacar conclusiones sobre las posibles políticas de Brasil ni sobre la dirección de ningún activo. Esas preguntas siguen sin respuesta en la información proporcionada.
La principal incertidumbre es si se darán las condiciones que Costa espera y si beneficiarían al Bitcoin, la plata o las acciones mineras de la manera que él prevé. El esquema no ofrece fechas para sus pronósticos, objetivos de precios ni datos que los respalden, y tampoco aclara cómo evolucionarán el ciclo de la Fed, el dólar o los rendimientos. Presenta la tesis de un inversor, no un análisis completo. La opinión de Costa está clara; las pruebas y los plazos necesarios para evaluarla no se especifican.
Fuente: BitcoinMagazine