Puntos clave
- Miller afirma que la oferta de Bitcoin crece a una tasa anual de 80 puntos básicos y sostiene que esto lo hace más escaso que el oro.
- Cita el recorrido de 63.000 a 87.000 y de vuelta a 68.000 en cuestión de meses como ejemplo de la volatilidad de Bitcoin.
- La entrevista también aborda la Clarity Act, Strategy y MSCI, la inflación, la Reserva Federal y la competencia por el capital relacionada con la IA.
La tesis alcista de Miller sobre Bitcoin en medio de un sentimiento débil
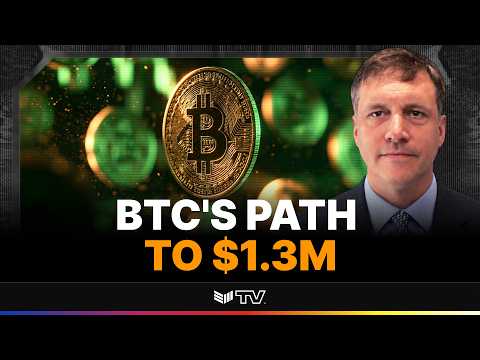
Bill Miller IV, presidente y director de inversiones de Miller Value Partners, defendió mantener una perspectiva alcista sobre Bitcoin en una entrevista con BMTV junto a Grace Remington y Sean Hagan. La conversación se enmarcó en un sentimiento que, según describió, se acercaba a los niveles observados durante la era FTX. Ese contexto es importante para su argumento: expone una visión positiva mientras el ánimo del mercado es débil, sin afirmar que el sentimiento o la evolución actual de los precios demuestren su tesis.
Miller señaló la secuencia reciente de Bitcoin: de 63.000 a 87.000 y, luego, de vuelta a 68.000, todo en cuestión de meses. Interpreta esa fuerte subida y posterior retroceso como una muestra de la volatilidad del activo, y sostiene que la volatilidad es el precio de poseer activos con un rendimiento sólido. Las cifras reflejan un amplio rango de cotización, pero el resumen de la entrevista no establece por qué se produjeron esos movimientos ni indica qué dirección tomará Bitcoin a continuación.
La afirmación sobre la escasez es fundamental para la explicación de Miller de por qué sigue siendo optimista. Dice que la oferta de Bitcoin crece a una tasa de 80 puntos básicos al año y sostiene que ese ritmo lo hace más escaso que el oro. Esa es su comparación, no un análisis exhaustivo de la oferta o la demanda de ninguno de los dos activos. El argumento que plantea es que un aumento relativamente lento de la oferta de Bitcoin puede influir en cómo los inversores evalúan su valor potencial.
Escasez, oro y la cuestión de la monetización
Miller también usa el oro como punto de referencia para el valor potencial de Bitcoin, y sostiene que este potencial supera con creces la capitalización de mercado actual de Bitcoin. La distinción está entre el valor de mercado que se atribuye ahora a Bitcoin y el valor mayor al que, según cree, podría aspirar. El resumen de la entrevista no incluye una estimación de ese valor potencial ni un método para calcularlo, por lo que la comparación debe entenderse como su marco de análisis, no como un resultado cuantificado.
La cifra de crecimiento anual de la oferta proporciona a Miller una base concreta para su argumento sobre la escasez: 80 puntos básicos, o un 0,8 por ciento, al año. Compara esa tasa de crecimiento con la del oro y concluye que Bitcoin es más escaso. Sin embargo, la escasez por sí sola no indica cuánta demanda se desarrollará ni qué precio podría derivarse de ella. La fuente expone el razonamiento de Miller, pero no ofrece un pronóstico, un modelo de valoración ni pruebas de que la demanda necesariamente vaya a aumentar.
La lista de capítulos del programa incluye un debate sobre cómo modelar la monetización de Bitcoin, que vincula la tesis sobre la oferta con la cuestión de cómo Bitcoin podría adquirir un valor económico más amplio. Este enfoque es pertinente porque la oferta limitada y el valor potencial al que podría aspirar son partes distintas del argumento de Miller. El relato proporcionado no incluye los supuestos, cálculos ni resultados del modelo, por lo que sus conclusiones prácticas no quedan claras. Por tanto, la entrevista plantea la cuestión de la valoración sin resolverla en el resumen disponible.
Temas monetarios y de política en la conversación
La política monetaria aparece en la conversación a través de temas de capítulos sobre la impresión de dinero, la inflación elevada y la posibilidad de una subida mayor de tipos por parte de la Reserva Federal. El título del capítulo «La única salida es imprimir dinero» indica que se plantea un argumento sobre política monetaria, pero la fuente no ofrece ninguna explicación que lo respalde ni ninguna cita directa más allá de esa formulación. Tampoco especifica qué medida de política se adoptó ni cómo cuantificó Miller sus efectos en Bitcoin, por lo que estos temas no deben considerarse un pronóstico completo.
La entrevista también aborda Strategy y una exclusión de MSCI, según los títulos de sus capítulos. Estos temas sitúan las consideraciones relacionadas con la empresa y los índices junto a la tesis más amplia de Miller sobre Bitcoin, pero el resumen proporcionado no explica la exclusión, describe sus condiciones ni indica qué consecuencias tuvo. Por tanto, los lectores pueden identificar el tema como parte de la conversación, pero no pueden deducir de este resumen cómo afectó a Strategy, a los mercados de Bitcoin o a los argumentos a favor de mantener el activo.
También se enumeran como temas los posibles catalizadores de un movimiento en el precio de Bitcoin y la Clarity Act. El resumen no menciona ningún catalizador concreto, no ofrece un cronograma ni detalla qué dijo Miller que los inversores necesitan de la legislación. Así, el debate regulatorio queda abierto: la entrevista señala que la claridad normativa forma parte de la discusión, pero no establece qué disposiciones son más importantes ni si algún resultado legislativo es seguro. No se puede deducir ningún resultado normativo únicamente de la lista de capítulos.
La inteligencia artificial, la competencia por el capital y los límites de la tesis
La inteligencia artificial es otro de los temas: el programa enumera una burbuja de IA, la salida de Jensen Huang, las acciones de valor frente al gasto de capital en IA y la competencia de la IA con Bitcoin por el capital. Estos títulos muestran que el análisis de mercado de Miller iba más allá de las criptomonedas. Por sí solos, no revelan su evaluación completa de las empresas de IA ni demuestran que el capital esté pasando de Bitcoin a la IA. La competencia se plantea como una cuestión que los inversores deben considerar, no como un flujo cuantificado.
Un capítulo describe a NVIDIA como cotizando a su múltiplo más bajo en una década, mientras que otro analiza las acciones de valor frente al gasto de capital en IA. La fuente no ofrece cifras de valoración, una definición del múltiplo ni una comparación que lo respalde, por lo que no es posible evaluar esa afirmación de forma independiente a partir del material proporcionado. Su presencia indica que la entrevista relacionó los precios y el gasto del sector tecnológico con decisiones más amplias del mercado, pero no aporta detalles suficientes para sacar conclusiones sobre NVIDIA o Bitcoin.
En conjunto, el argumento de Miller se basa en el bajo crecimiento de la oferta de Bitcoin, una comparación con el oro y la creencia de que su valor potencial supera su capitalización de mercado actual. La entrevista también reconoce la volatilidad mediante la trayectoria de 63K a 87K y luego a 68K, y plantea cuestiones macroeconómicas, regulatorias y sobre la IA que siguen sin resolverse. Son argumentos y temas de debate, no garantías de rendimiento futuro. El aviso legal del programa indica que su contenido es informativo y educativo, y no constituye asesoramiento de inversión, legal, fiscal ni contable.
Fuente: BitcoinMagazine