Las stablecoins pueden mover dólares las 24 horas del día. La pregunta más difícil es quién controla todo lo que rodea la transferencia: la cuenta, la tarjeta, la conversión de divisas, la relación con el cliente y el riesgo cuando algo sale mal.
Ese concurso está atrayendo a redes de pago, empresas fintech y compañías de criptomonedas al mismo mercado. La oferta de stablecoins rastreada por Artemis alcanzó aproximadamente $315.6 mil millones en julio de 2026, mientras que las transferencias diarias promediaron $195.6 mil millones. El uso comercial en pagos, nómina y liquidación transfronteriza está dando a los proveedores más razones para construir productos financieros completos en torno a esos flujos.
Visa, Mastercard y Stripe están fortaleciendo la infraestructura de liquidación.Empresas especializadas como Wirex están apostando a que la mayor oportunidad comercial está más cerca del cliente.
Las Redes de Tarjetas Construyen las Vías
La tasa de liquidación de stablecoins de Visa aumentó de $3.5 mil millones anualizados en noviembre de 2025 a aproximadamente $7 mil millones para marzo de 2026. Desde entonces, la compañía ha ampliado un piloto que permite a los emisores y adquirentes elegibles liquidar obligaciones utilizando stablecoins en blockchains compatibles, según su anuncio.
Mastercard agregó soporte para varias stablecoins en múltiples redes en junio. A principios de 2026, acordó adquirir BVNK por hasta $1.8 mil millones.
Stripe también ha integrado la aceptación de stablecoins y la liquidación en fiat. Su adquisición de Bridge añadió tecnología para emitir, transferir y convertir dólares digitales.
Su entrada da acceso a las stablecoins a redes de pago establecidas. También agudiza la pregunta de quién posee la capa orientada al cliente.
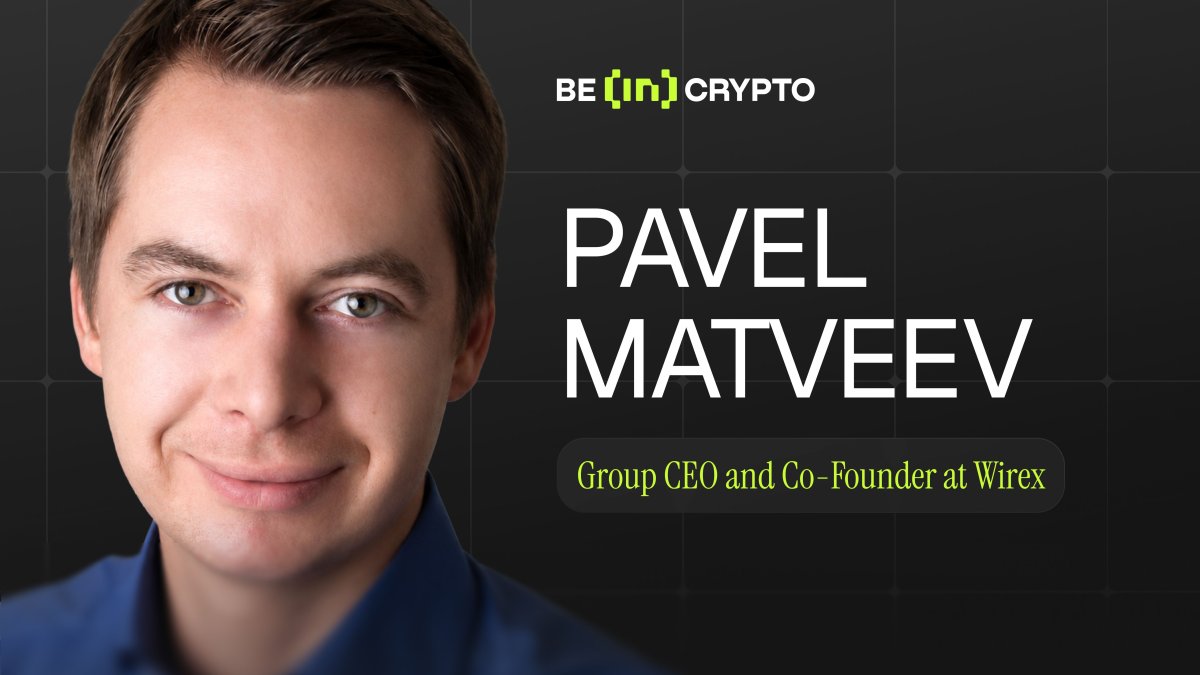
“Hay muchas más partes del sistema que permiten a la industria de las stablecoins operar, y es imposible que Visa y Mastercard las posean todas. Incluso en el sistema financiero tradicional, nunca han optado por convertirse en emisores de tarjetas”, dijo Pavel Matveev, CEO y cofundador de Wirex Group, a BeInCrypto.
Las redes de pago conectan instituciones y comerciantes. Los emisores y plataformas fintech controlan las cuentas, tarjetas e interfaces que los clientes utilizan cada día.
Wirex está persiguiendo esa capa a través de su negocio de banca como servicio, que suministra productos vinculados a stablecoins a intercambios, billeteras y otras empresas fintech.
El Acceso del Cliente Es Donde Está el Ingreso
La liquidación mueve dinero entre los participantes después de que una transacción ha sido autorizada. Los servicios circundantes crean más formas de ganar a través de la intermediación de tarjetas, el cambio de divisas, tarifas de programas y productos financieros vinculados a los saldos de los clientes.
“Esta es una parte enorme de la transacción financiera de extremo a extremo, y poseer una gran parte le da a estas empresas más formas de profundizar la relación con los clientes a través de múltiples puntos de contacto y ganar ingresos”, dijo Matveev.
Wirex dice que su operación de BaaS alcanzó $1 mil millones en volumen de liquidación anualizado dentro de los 131 días posteriores a su lanzamiento en noviembre de 2025. La tasa se calculó a partir de la actividad en Base y Stellar durante ese período.
Matveev también dijo que la empresa tiene más de 300 discusiones activas con socios, con BingX, EVEDEX y Crossmint ya integrados.
Los números sugieren una demanda temprana. La prueba más fuerte será cuántos socios se lancen, con qué frecuencia sus clientes realizan transacciones y si esos flujos producen ingresos duraderos.
Más control significa más responsabilidad
El mismo modelo que otorga a los proveedores un mayor control comercial también concentra la responsabilidad.
Un pago en stablecoin puede involucrar un emisor, una red blockchain, una billetera, un programa de tarjetas y un proveedor de liquidez. El cliente generalmente ve una aplicación y espera que esa empresa resuelva el problema.
“La responsabilidad termina donde termina nuestro control. En algunos casos, como cuando una stablecoin pierde su paridad, el emisor de la stablecoin asume la responsabilidad”, dijo Matveev.
Esa frontera se vuelve más difícil de explicar a medida que los neobancos de stablecoin añaden productos de crédito, comercio e inversión.
Wirex One, una próxima aplicación en cadena, planea combinar el gasto con tarjeta y el intercambio de divisas con acciones tokenizadas, crédito respaldado por activos y futuros perpetuos que ofrecen un apalancamiento de hasta cinco veces.
Su producto Earn publicita rendimientos variables de hasta 9.75% a través de mercados DeFi, incluyendo Morpho y Aave. Matveev dijo que el rendimiento proviene de la demanda de préstamos en lugar de incentivos de tokens.
“Los clientes asumen los riesgos subyacentes, incluida la volatilidad del mercado y el riesgo de contratos inteligentes, y las tasas son variables, moviéndose con las condiciones del mercado.”
Esos productos tienen un perfil de riesgo diferente al de un saldo de pago. Fallos en contratos inteligentes, escasez de liquidez, errores de oráculos y desvinculación de stablecoins pueden afectar los rendimientos o el acceso a fondos.
Los proveedores necesitarán una clara separación entre el dinero utilizado para gastar, los activos suministrados a los mercados de préstamos y las posiciones de trading apalancadas. Los clientes también necesitan saber qué empresa controla cada producto y quién asume la pérdida cuando falla.
Los pagos de IA añaden otra prueba de responsabilidad
Las stablecoins también están avanzando hacia pagos automatizados.
Wirex se unió recientemente al programa de Visa para transacciones iniciadas por agentes y planea lanzar una Tarjeta de Agente utilizando credenciales tokenizadas.
Los usuarios establecerían límites de gasto, restricciones de comerciantes y límites de tiempo. El software luego verificaría cada transacción contra esas reglas.
Esto crea otra capa de responsabilidad. Los proveedores deben demostrar lo que el usuario autorizó, cómo el agente aplicó esas instrucciones y quién paga cuando una transacción automatizada las excede.
La carrera bancaria de stablecoins se está convirtiendo en un concurso por el control del producto en lugar de solo la velocidad de transacción. Visa, Mastercard y Stripe están construyendo las infraestructuras. Las empresas fintech y los proveedores de criptomonedas están tratando de poseer la cuenta, la interfaz y la relación financiera más amplia.
Su posición a largo plazo dependerá de si pueden combinar pagos, rendimiento y automatización mientras mantienen los riesgos visibles y las líneas de responsabilidad claras.
Fuente: BeInCrypto